El fraude empresarial es una conducta ilícita que puede producirse en el entorno de trabajo y que tiene como finalidad obtener un beneficio indebido, causar un perjuicio a la empresa o alterar el normal funcionamiento de la organización. Puede afectar a empleados, responsables, colaboradores o terceros relacionados con la actividad empresarial, y adoptar distintas formas en función de las circunstancias en las que se produce. Además de generar pérdidas económicas, este tipo de fraude puede comprometer la información y los datos personales tratados por la organización, especialmente cuando las conductas fraudulentas implican el acceso, uso o divulgación indebida de información.
Comprender el fraude empresarial resulta fundamental para que las empresas puedan identificar sus riesgos y establecer mecanismos adecuados de prevención y control. En este sentido, es necesario conocer qué se considera fraude empresarial, qué modalidades puede presentar, qué circunstancias pueden facilitar su detección y cuáles son sus posibles consecuencias para la organización y las personas afectadas. Asimismo, la prevención requiere abordar el problema desde una perspectiva integral, combinando medidas organizativas, procedimientos internos y garantías relacionadas con la protección de datos.
Qué es el fraude corporativo o empresarial
El fraude corporativo o empresarial puede definirse como el conjunto de actuaciones deliberadas mediante las que una persona, dentro o fuera de una organización, utiliza el engaño, la ocultación o la manipulación para conseguir un beneficio que no le corresponde o generar un perjuicio a la propia empresa o a otras personas. Se trata, por tanto, de comportamientos intencionados que buscan alterar la realidad de una determinada situación para conseguir un resultado favorable para quien los lleva a cabo. No es necesario que estas actuaciones se produzcan exclusivamente en el ámbito interno, ya que también pueden intervenir personas o entidades vinculadas externamente con la actividad empresarial.
La existencia de una intención consciente de obtener una ventaja indebida es uno de los elementos que permite diferenciar el fraude de un simple error, descuido o incumplimiento involuntario. Esta conducta puede estar relacionada con el abuso de una posición de confianza, el uso indebido de información o la presentación de datos que no reflejan la realidad. Desde una perspectiva empresarial, el concepto engloba, por tanto, cualquier actuación deliberada orientada a obtener una ventaja ilegítima mediante prácticas engañosas o abusivas. Esta definición permite establecer una base común para comprender las distintas manifestaciones que puede presentar el fraude dentro del entorno corporativo.
Principales tipos de fraude empresarial
El fraude empresarial no responde a una única forma de actuación, sino que puede aparecer en diferentes áreas de la organización y afectar a sus recursos, información o relaciones comerciales. Su manifestación dependerá de quién intervenga, de la finalidad perseguida y del contexto en el que se produzca. Por ello, distinguir sus principales modalidades facilita comprender cómo puede materializarse y qué características presenta cada una.
Fraude interno cometido por empleados o directivos
El fraude interno se produce cuando una persona vinculada a la empresa aprovecha su posición, conocimientos o acceso privilegiado para actuar en beneficio propio o de terceros. Puede afectar a dinero, bienes, información o recursos corporativos. Por ejemplo, un empleado podría apropiarse de material de la compañía, presentar gastos que nunca realizó o utilizar vehículos, equipos u otros activos empresariales para fines personales sin autorización.
Fraude financiero y contable
El fraude financiero y contable comprende actuaciones destinadas a alterar deliberadamente la información económica que maneja una organización. Puede afectar a registros, operaciones, documentos o datos utilizados para reflejar la situación financiera de la empresa. Un ejemplo sería modificar determinadas cifras para presentar unos resultados distintos de los reales, registrar operaciones inexistentes o alterar documentación económica con el propósito de ofrecer una imagen financiera que no se corresponde con la realidad.
Fraude relacionado con proveedores y terceros
Las relaciones con proveedores y otros terceros también pueden generar situaciones de fraude cuando se utilizan para introducir operaciones o condiciones que benefician indebidamente a determinadas personas. Entre las posibles situaciones se encuentran la presentación de facturas por servicios no realizados, la creación de proveedores ficticios o la modificación injustificada de precios. También puede existir una actuación irregular cuando un empleado y un proveedor acuerdan condiciones perjudiciales para la empresa.
Corrupción, sobornos y conflictos de interés
La corrupción, los sobornos y los conflictos de interés pueden relacionarse con situaciones fraudulentas cuando existen beneficios personales ocultos o se condicionan decisiones empresariales de manera indebida. No obstante, son conceptos diferentes y no deben utilizarse como sinónimos. Por ejemplo, un responsable podría favorecer a una empresa vinculada personalmente al contratar determinados servicios, mientras que un soborno implicaría recibir u ofrecer una ventaja para influir en una decisión concreta.
Cómo detectar un posible fraude empresarial
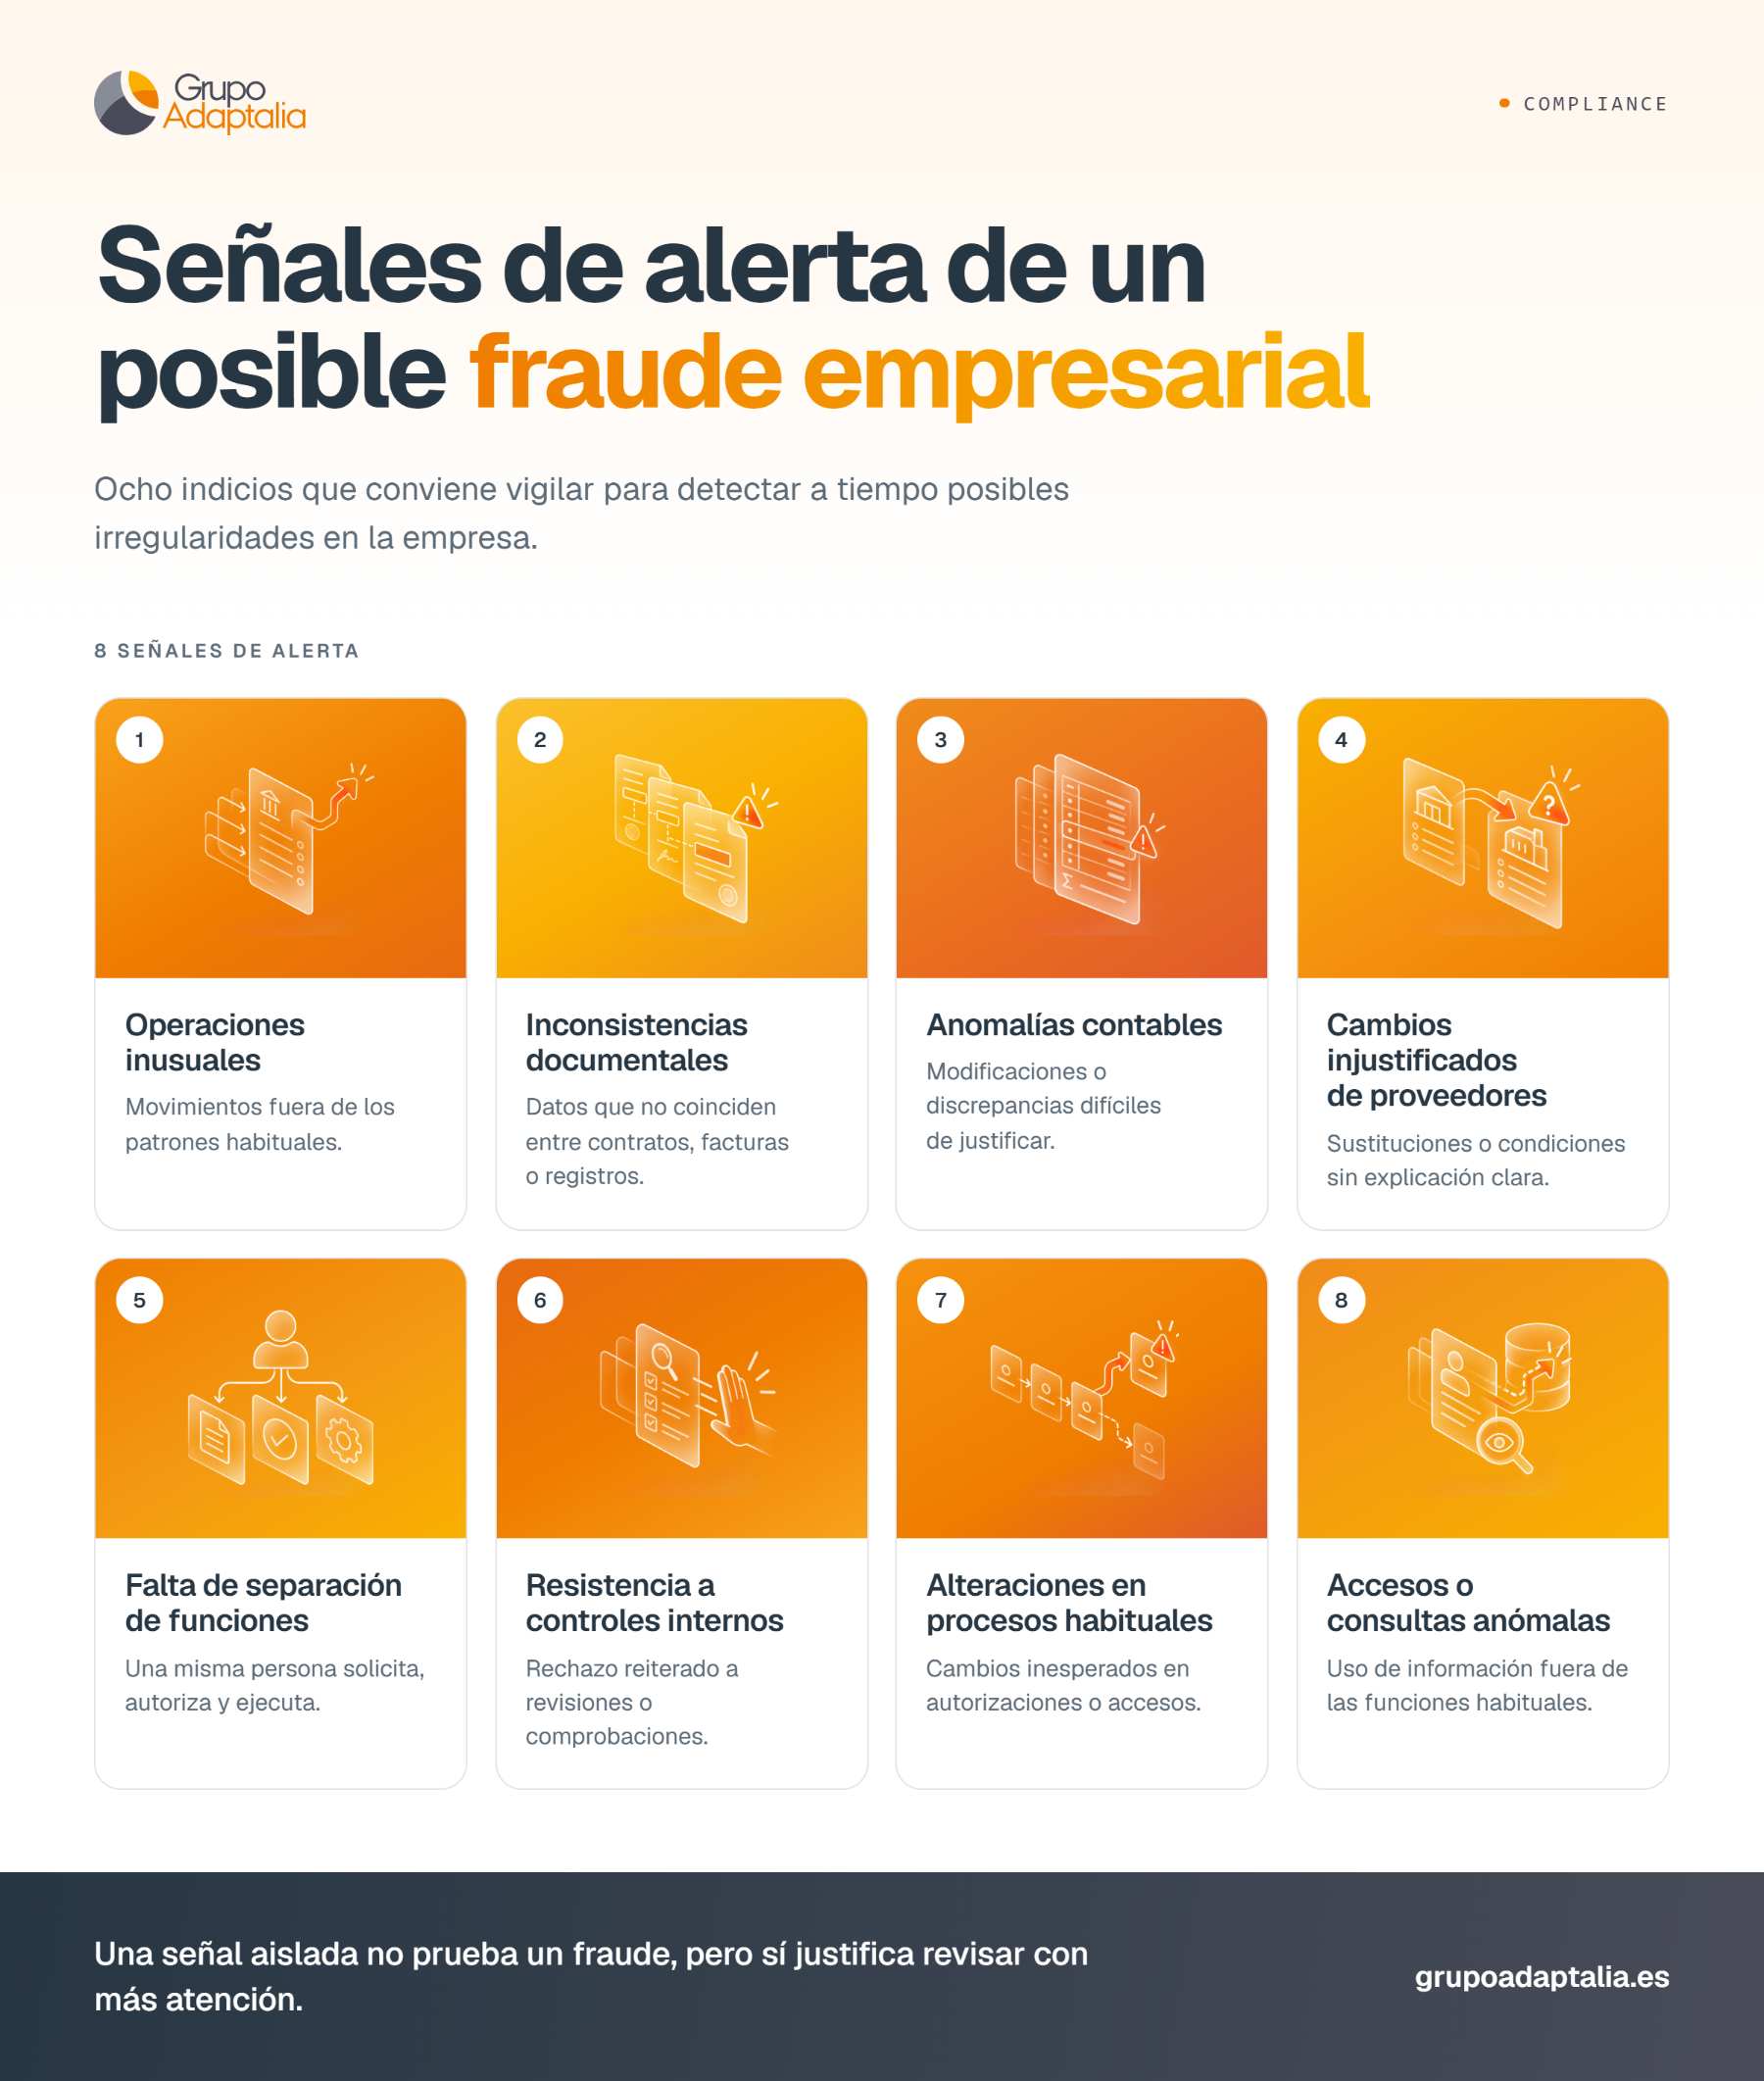
Detectar un posible fraude empresarial requiere prestar atención a determinados comportamientos o anomalías que se apartan de los procedimientos habituales de la organización. En este contexto, la revisión debe realizarse de forma proporcionada y respetando las obligaciones aplicables en materia de protección de datos, especialmente cuando sea necesario analizar información relacionada con empleados, clientes o terceros. Un indicio aislado no permite afirmar que exista fraude, pero sí puede justificar una comprobación más detallada de los hechos y de la documentación disponible.
Entre las principales señales de alerta pueden encontrarse:
- Operaciones inusuales: movimientos económicos o transacciones que se apartan de los patrones habituales sin una justificación clara.
- Inconsistencias documentales: diferencias entre contratos, facturas, registros internos u otra documentación relacionada con una misma operación.
- Anomalías contables: registros modificados, operaciones difíciles de justificar o discrepancias entre distintas fuentes de información.
- Cambios injustificados de proveedores: sustituciones repentinas o modificaciones de condiciones que no cuentan con una explicación empresarial suficiente.
- Falta de separación de funciones: concentración de distintas tareas de control, autorización y ejecución en una misma persona.
- Resistencia a los controles internos: rechazo reiterado a revisiones, comprobaciones o procedimientos establecidos por la organización.
- Alteraciones en procesos habituales: cambios inesperados en circuitos de autorización, acceso a información o gestión de determinadas operaciones.
- Accesos o consultas anómalas: utilización de información o sistemas fuera de las funciones habituales, especialmente cuando contienen datos personales.
La valoración conjunta de estos elementos permitirá determinar si procede realizar una investigación interna y qué actuaciones resultan adecuadas.
Qué consecuencias puede tener el fraude corporativo para una empresa
Las consecuencias de un fraude corporativo pueden extenderse mucho más allá de la pérdida económica derivada de la conducta fraudulenta. Su impacto dependerá de factores como la naturaleza de los hechos, las personas implicadas, la información afectada y la capacidad de la organización para detectar y gestionar la situación.
En primer lugar, el fraude puede ocasionar pérdidas económicas directas, por ejemplo, por la sustracción de recursos, operaciones irregulares o costes asociados a la investigación y recuperación de activos. A ello pueden añadirse gastos derivados de la adopción de nuevas medidas de control o de la necesidad de revisar determinados procesos internos.
También pueden existir consecuencias legales y administrativas cuando los hechos impliquen el incumplimiento de obligaciones aplicables a la empresa. En particular, si el fraude afecta a datos personales, accesos no autorizados o divulgaciones indebidas de información, la organización deberá valorar sus obligaciones en materia de protección de datos y las actuaciones que correspondan en función de las circunstancias.
El fraude puede afectar además a la reputación y a la confianza de clientes, proveedores, empleados e inversores, especialmente cuando trasciende al exterior. Esta pérdida de confianza puede dificultar determinadas relaciones comerciales y generar incertidumbre sobre la gestión de la organización.
Por último, también puede producir consecuencias internas, como conflictos entre empleados, alteraciones de los procesos de trabajo o necesidad de reforzar los controles y procedimientos de la empresa. Por ello, prevenir el fraude requiere integrar medidas organizativas, de control interno y de protección de la información.
Cómo prevenir el fraude empresarial
La prevención del fraude empresarial requiere establecer un sistema de medidas que permita reducir las oportunidades de actuación irregular y detectar posibles incidencias antes de que puedan generar un impacto significativo. Para ello, no basta con implantar controles aislados, sino que es recomendable integrar estas medidas en la organización y revisarlas periódicamente.
Entre las principales actuaciones que pueden adoptar las empresas se encuentran:
- Evaluación de riesgos: identificar las áreas, procesos y actividades en las que pueden producirse irregularidades y determinar qué medidas de control son necesarias en cada caso.
- Controles internos: establecer procedimientos de autorización, revisión y supervisión que permitan comprobar que las operaciones se realizan conforme a las normas internas.
- Separación de funciones: evitar que una misma persona concentre funciones incompatibles, como solicitar, autorizar y ejecutar una misma operación, reduciendo así las posibilidades de actuación sin supervisión.
- Supervisión y auditoría: realizar revisiones periódicas de procesos, operaciones y controles para comprobar su funcionamiento y detectar posibles deficiencias.
- Políticas y procedimientos internos: establecer reglas claras sobre el uso de recursos, gestión económica, acceso a información y actuación ante posibles irregularidades.
- Formación y concienciación: informar a empleados y responsables sobre sus obligaciones, los riesgos existentes y los procedimientos que deben seguir ante situaciones sospechosas.
- Programas de compliance: integrar medidas de prevención, control y seguimiento dentro de un sistema de cumplimiento adaptado a los riesgos y características de la organización.
- Mecanismos de comunicación: disponer de vías internas que permitan comunicar posibles incumplimientos de forma adecuada y segura. En este contexto, el canal de denuncias constituye una herramienta que facilita la comunicación de hechos que puedan requerir una revisión por parte de la empresa.
Cuando estos mecanismos implican el tratamiento de datos personales, deben diseñarse teniendo en cuenta también los principios y obligaciones establecidos por la normativa de protección de datos. De esta forma, la prevención puede desarrollarse sin perder de vista la confidencialidad, la seguridad y los derechos de las personas afectadas.
Protege tu empresa frente al fraude y otras irregularidades
Prevenir el fraude empresarial requiere algo más que reaccionar cuando surge una irregularidad. Las organizaciones necesitan contar con procedimientos y mecanismos internos que permitan gestionar los riesgos de forma adecuada, facilitar la comunicación de posibles incumplimientos y actuar con rapidez cuando existan indicios que deban ser revisados.
En este contexto, disponer de un sistema interno para comunicar posibles conductas irregulares puede facilitar que empleados y otras personas vinculadas a la organización trasladen información relevante por una vía establecida y con las garantías correspondientes. Además, su implantación debe realizarse teniendo en cuenta las características de cada empresa y las obligaciones aplicables, especialmente cuando el funcionamiento del sistema implica el tratamiento de datos personales.
El Canal de denuncias Compliance de Grupo Adaptalia permite a las organizaciones disponer de un mecanismo específico para la comunicación y gestión de posibles irregularidades, adaptado a sus necesidades y al marco normativo aplicable. Su correcta configuración contribuye a integrar este recurso dentro de las medidas de prevención y cumplimiento de la empresa.
¿Quieres reforzar la prevención de irregularidades en tu organización? Contacta con Grupo Adaptalia y descubre cómo implantar y gestionar un canal de denuncias adaptado a las necesidades de tu empresa.