La falsedad documental no constituye una problemática exclusiva de determinados ámbitos públicos o particulares, sino que también puede producirse en el seno de una empresa y afectar a documentos utilizados de forma habitual en su actividad. Contratos, facturas, nóminas, certificados, informes, registros contables o documentos societarios pueden verse comprometidos cuando se altera su contenido, se simula su autenticidad o se incorporan datos que no se corresponden con la realidad. Por ello, identificar correctamente estas conductas resulta esencial para valorar sus implicaciones jurídicas y prevenir riesgos para la organización.
En este artículo se abordará qué se entiende por falsedad documental desde una perspectiva jurídica y cuáles son sus principales modalidades dentro del ámbito empresarial. Asimismo, se analizará qué tipos de documentos pueden verse afectados y en qué circunstancias una actuación puede adquirir relevancia penal o generar otras responsabilidades. Finalmente, se expondrán las posibles consecuencias para las personas que intervienen en los hechos, así como para la propia empresa, teniendo en cuenta los efectos que estas conductas pueden producir en sus relaciones contractuales, económicas y jurídicas y en sus controles internos empresariales.
Qué es la falsedad documental y cuándo puede constituir delito
La falsedad documental comprende aquellas conductas que alteran, crean o modifican un documento de forma jurídicamente relevante, afectando a su autenticidad o a la veracidad de su contenido. No toda irregularidad documental constituye un delito: para que exista responsabilidad penal deben concurrir los elementos previstos por la legislación aplicable y resultar afectado el bien jurídico protegido. En nuestro ordenamiento, estas conductas se encuentran reguladas, con carácter general, en los artículos 390 y siguientes del Código Penal.
Conviene distinguir entre falsedad, falsificación y fraude documental. La falsedad constituye el concepto jurídico más amplio y hace referencia a la alteración relevante de la realidad documentada. La falsificación alude, en términos generales, a la creación o modificación ilícita de un documento, mientras que el fraude documental puede implicar el empleo de documentación falsa o manipulada para obtener un beneficio o causar un perjuicio. Por ello, estos conceptos no deben emplearse automáticamente como sinónimos, ya que pueden responder a conductas y consecuencias jurídicas diferentes.
La consideración de una conducta como delito de falsedad documental dependerá, entre otros factores, de la naturaleza y características del documento, de la actuación concreta realizada y de las circunstancias en las que se produzca. Asimismo, deberán valorarse las exigencias específicas establecidas por el Código Penal para cada supuesto. La calificación jurídica, por tanto, no puede determinarse únicamente por la existencia de una anomalía documental, sino mediante el análisis conjunto de los hechos y de la normativa aplicable.
Principales tipos de falsedad documental en una empresa
En el ámbito empresarial, la falsedad documental puede afectar a documentos de distinta naturaleza y consecuencias jurídicas diferentes. El Código Penal distingue, entre otros, los documentos privados y los públicos, oficiales o mercantiles, estableciendo requisitos específicos para cada supuesto. Esta clasificación es relevante porque no cualquier alteración documental tiene la misma consideración penal. Deberán analizarse el tipo de documento, la conducta realizada, su relevancia jurídica y, cuando proceda, la finalidad perseguida.
Falsedad en documento privado
La falsedad en documento privado se refiere a alteraciones o modificaciones ilícitas sobre documentos que no tienen carácter público, oficial o mercantil. En una empresa, puede plantearse mediante la modificación de un contrato, la creación de un acuerdo inexistente, la alteración de un justificante o la incorporación de una firma que no corresponde a quien figura como firmante. El artículo 395 del Código Penal exige, además, que la conducta se realice para perjudicar a otro. Por tanto, un error, una omisión o un dato incorrecto no determinan por sí solos la existencia de falsedad penal, debiendo valorarse las circunstancias concretas.
Falsedad en documento mercantil
La falsedad en documento mercantil afecta a documentos vinculados al tráfico jurídico y económico empresarial, relevantes en las relaciones comerciales. Entre ellos pueden encontrarse habitualmente facturas, albaranes, recibos, documentos contables y determinados registros internos empresariales habituales u otros instrumentos utilizados en operaciones empresariales, siempre que reúnan las características legales. Un ejemplo empresarial sería alterar una factura para modificar su importe o simular una operación no realizada. Las facturas falsas pueden presentar relevancia penal cuando concurran los requisitos legales, pero sus consecuencias dependerán de la conducta concreta, de las características del documento y del uso que se haga del mismo, entre otras circunstancias.
Falsedad en documentos públicos u oficiales
Los documentos públicos u oficiales son aquellos que, por su naturaleza y origen, están vinculados a una autoridad u organismo público y producen efectos jurídicos conforme al ordenamiento. En el ámbito empresarial, pueden aparecer cuando una sociedad presenta documentación ante una Administración u organismo público, para acreditar hechos o requisitos. La falsedad puede plantearse si se altera, simula o manipula ilícitamente un documento de esta naturaleza en los términos previstos por el Código Penal. Así, modificar datos de documentación oficial para obtener una ventaja administrativa podría tener relevancia penal, aunque la calificación dependerá siempre de las circunstancias y requisitos jurídicos legales.
Consecuencias del delito de falsedad documental en una empresa
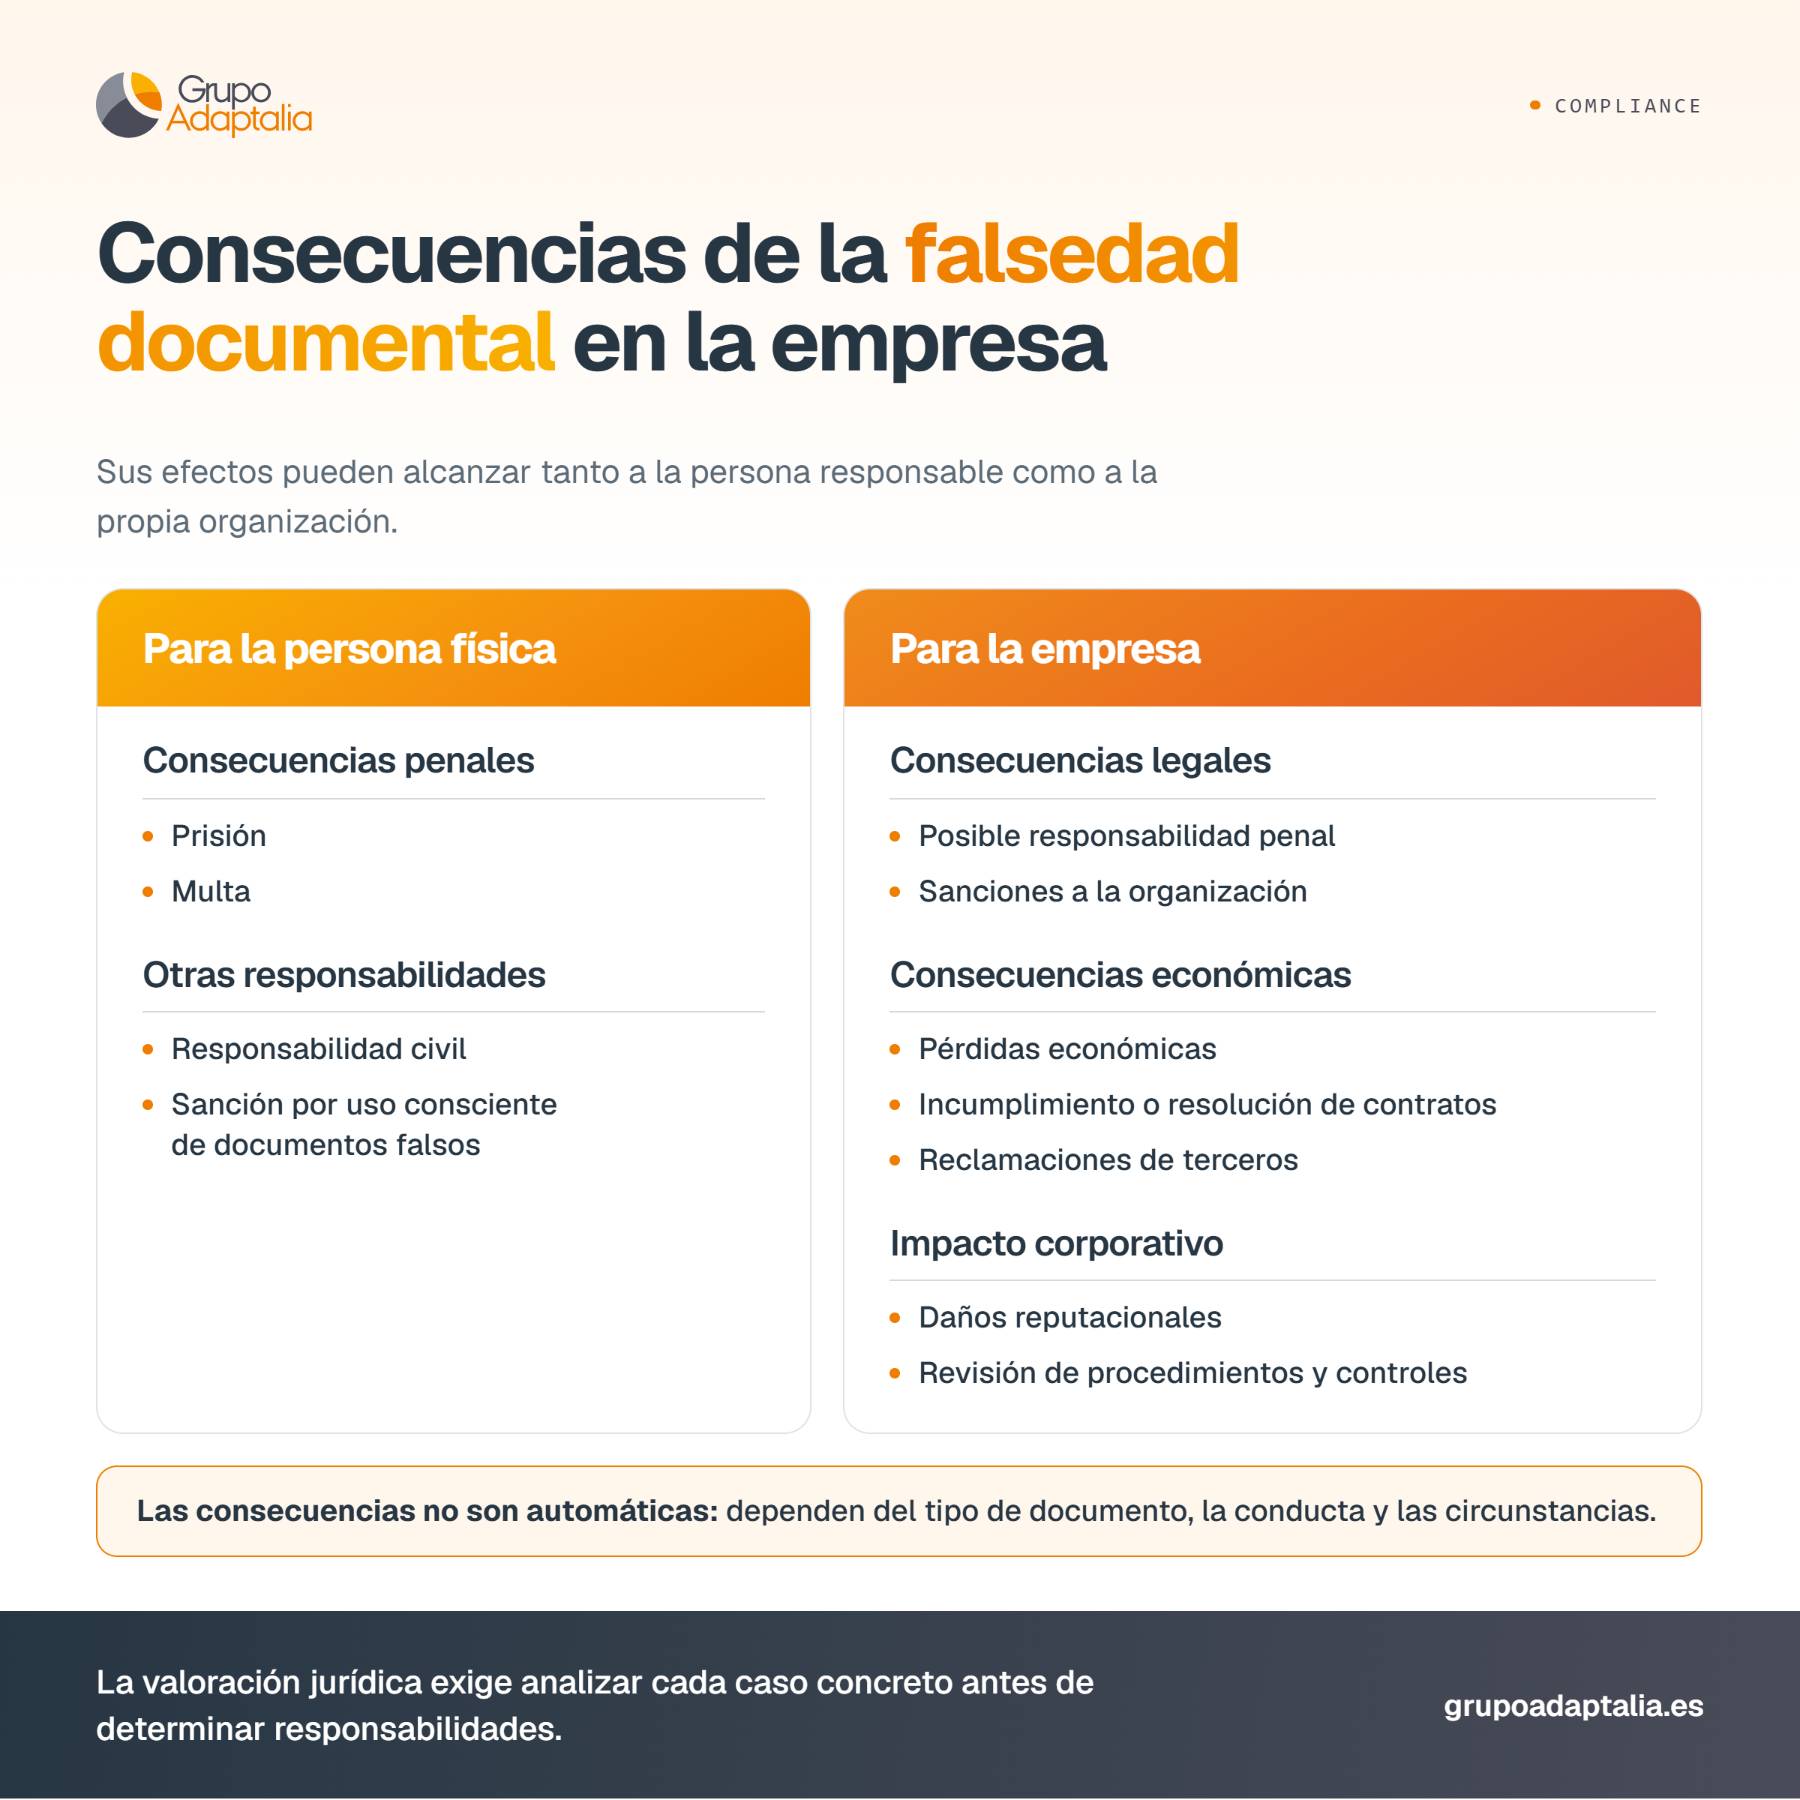
Las consecuencias derivadas de una falsedad documental en el ámbito empresarial pueden alcanzar tanto a la persona que interviene en los hechos como a la propia organización, aunque no necesariamente en los mismos términos. La responsabilidad deberá determinarse atendiendo a la conducta realizada, el grado de participación, la naturaleza del documento y las circunstancias del caso. Desde una perspectiva empresarial, además de las eventuales consecuencias penales, la utilización de documentación falsificada puede generar efectos económicos, contractuales, reputacionales y organizativos que afecten al normal funcionamiento de la actividad y a las relaciones con clientes, proveedores, entidades financieras o Administraciones Públicas.
Para la persona física responsable, las consecuencias penales dependerán del tipo de falsedad y del documento afectado. Por ejemplo, el artículo 392 del Código Penal establece, para determinados supuestos cometidos por particulares sobre documentos públicos, oficiales o mercantiles, penas de prisión de seis meses a tres años y multa de seis a doce meses. En documentos privados, el artículo 395 contempla pena de prisión de seis meses a dos años cuando concurran sus requisitos. Asimismo, el uso consciente de determinados documentos falsos puede ser también sancionado conforme al artículo 393. Estas consecuencias pueden coexistir, según el caso, con responsabilidades civiles derivadas de los perjuicios ocasionados.
En el ámbito de empresa, la existencia de una falsedad cometida por un empleado, administrador o representante no implica automáticamente responsabilidad penal de la persona jurídica. Esta dependerá de que concurran los presupuestos establecidos en los artículos 31 bis y siguientes del Código Penal. Cuando resulte aplicable, pueden imponerse sanciones a la organización, además de otras consecuencias legales previstas para las personas jurídicas. Con independencia de ello, la falsificación puede ocasionar pérdidas económicas, resolución o incumplimiento de contratos, reclamaciones de terceros, dificultades en operaciones comerciales y daños reputacionales. También puede exigir auditorías internas, revisión de procedimientos y medidas de control para evitar nuevas incidencias.
Cómo detectar una posible falsificación de documentos en la empresa
La detección temprana de posibles irregularidades documentales puede ayudar a las empresas a activar una revisión antes de que una incidencia genere consecuencias legales, económicas o reputacionales. Sin embargo, una anomalía no demuestra por sí sola que exista falsificación documental o que se haya cometido un delito. Por ello, cualquier indicio debe analizarse en su contexto y, cuando proceda, mediante una comprobación especializada.
Entre las señales que pueden justificar una revisión se encuentran:
- Inconsistencias entre documentos, como fechas, importes, nombres, cargos o datos que no coinciden.
- Modificaciones no justificadas, especialmente cuando existen cambios de formato, contenido o metadatos sin una explicación documentada.
- Firmas o datos discordantes, por ejemplo, diferencias relevantes entre firmas, identificaciones o información de contacto.
- Documentación duplicada, con versiones aparentemente iguales que presentan pequeñas variaciones.
- Proveedores u operaciones no verificables, cuando no es posible confirmar razonablemente su existencia, actividad o intervención.
- Diferencias con los registros internos, como facturas, contratos o justificantes que no se corresponden con la información almacenada en los sistemas corporativos.
Ante estas señales, conviene preservar la documentación y establecer un proceso de revisión que permita determinar su origen, integridad y correspondencia con los registros disponibles.
Refuerza la prevención y detección de irregularidades en tu empresa
Prevenir la falsedad documental requiere integrar controles específicos en la gestión diaria, especialmente al manejar documentación con efectos jurídicos. La organización debe contar con un sistema que permita saber quién interviene, qué modificaciones se realizan y cómo actuar ante una incidencia.
Algunas medidas recomendables son:
- Definir criterios de validación antes de aceptar documentación relevante.
- Restringir los permisos de acceso y edición según las funciones de cada persona.
- Registrar las modificaciones para conservar una trazabilidad verificable.
- Separar las tareas de elaboración, autorización y supervisión cuando sea posible.
- Realizar controles periódicos sobre documentación sensible.
Estas medidas deben complementarse con mecanismos internos que permitan comunicar posibles irregularidades. En este contexto, el Canal de denuncias Compliance de Grupo Adaptalia facilita la comunicación de hechos que puedan requerir una revisión y favorece su gestión dentro de la organización.
Si tu empresa quiere mejorar sus procedimientos de prevención y contar con un canal para gestionar posibles incumplimientos, conoce el Canal de denuncias Compliance de Grupo Adaptalia y descubre cómo puede integrarse en tu sistema de cumplimiento.